

Emprendimiento y Negocios
IVA cero a las viviendas: rebaja podría llegar al 7%, pero los créditos hipotecarios siguen siendo la gran barrera
Autor
por diariolonginoPublicado
octubre 23, 2026Tiempo de lectura
La Ley de Reconstrucción contempla eliminar transitoriamente el IVA en la primera venta de viviendas nuevas terminadas desde diciembre de 2026. Especialistas advierten que el ahorro real dependerá de las inmobiliarias y del financiamiento bancario. En Tarapacá, el déficit habitacional profundiza el debate.
La posibilidad de adquirir una vivienda nueva sin el pago del Impuesto al Valor Agregado (IVA) representa una de las apuestas del Gobierno para reactivar el mercado inmobiliario chileno, estimular la comercialización de propiedades terminadas y generar mejores condiciones de acceso a la casa propia. Sin embargo, surgen interrogantes sobre cuánto disminuirán efectivamente los precios, quiénes podrán aprovechar el beneficio y qué ocurrirá con quienes continúan enfrentando dificultades para obtener un crédito hipotecario.
La Ley N.º 21.850, para la Reconstrucción Nacional y el Desarrollo Económico y Social, contempla una exención transitoria del IVA para determinadas operaciones de venta de viviendas nuevas. El beneficio comenzará a aplicarse el 1 de diciembre de 2026 y tendrá una duración de un año, de acuerdo con el calendario informado por el Servicio de Impuestos Internos.
La iniciativa busca movilizar el stock de propiedades nuevas que permanece sin compradores. No obstante, la eliminación temporal de un impuesto no garantiza automáticamente que las propiedades disminuyan de precio en la misma proporción ni resuelve las restricciones financieras que mantienen a numerosas familias fuera del mercado hipotecario.
Luis Conejeros, CEO de Rabbitts Capital, advierte que el verdadero impacto de la medida dependerá de cuánto beneficio tributario llegue al consumidor y de la capacidad de los compradores para financiar la operación.
La rebaja no necesariamente será del 19%
Aunque la tasa general del IVA corresponde al 19%, su eliminación no significa necesariamente una disminución equivalente en el valor comercial de las propiedades. Según una estimación de la Cámara Chilena de la Construcción citada por Conejeros, el ahorro efectivo para el comprador podría situarse entre un 2% y un 7%, dependiendo de las características de cada proyecto, los créditos fiscales utilizados y las decisiones comerciales de las inmobiliarias.
Por ejemplo, para una vivienda de 3.000 UF una rebaja de 2% equivaldría a 60 UF; una reducción de 7%, a 210 UF. Se trata de ejemplos ilustrativos, no de descuentos garantizados.
La recomendación para los compradores será revisar el precio anterior, solicitar una cotización actualizada y comparar las condiciones efectivas de compra para distinguir una rebaja real de una estrategia comercial.
Quiénes podrán acceder al beneficio
La normativa contempla la primera venta de viviendas nuevas que cumplan sus requisitos, incluidos determinados estacionamientos y bodegas vendidos junto con la propiedad. No fija un límite general de precio ni superficie y puede beneficiar a personas naturales o jurídicas, siempre que se cumplan las condiciones legales.
Un requisito relevante es que la vivienda disponga de recepción municipal definitiva anterior a la publicación de la ley. Además, el vendedor debe acogerse al régimen y se excluyen determinadas operaciones entre relacionados.
La exención se orienta a movilizar principalmente el inventario de viviendas ya terminadas; no debe confundirse con un subsidio entregado directamente a las familias.
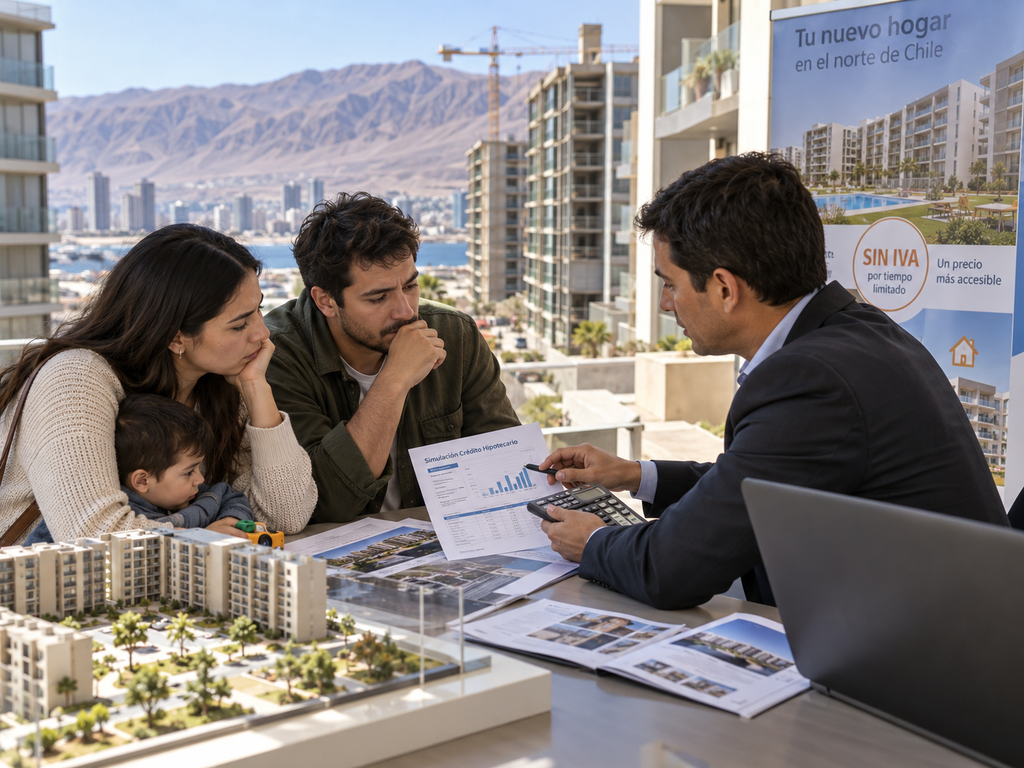
El crédito hipotecario sigue siendo el principal obstáculo
La reducción del precio puede representar una oportunidad, pero no garantiza que una institución financiera apruebe el crédito. Los bancos evalúan ingresos, estabilidad laboral, capacidad de pago, endeudamiento, historial financiero y condiciones de la operación.
Una familia puede encontrar una propiedad con descuento y seguir sin reunir las exigencias para obtener un préstamo. La situación es especialmente compleja para trabajadores independientes, hogares con ingresos variables o personas con compromisos financieros previos. La información del Registro de Deuda Consolidada también forma parte del contexto de evaluación crediticia.
“El riesgo es confundir un incentivo tributario con una solución de acceso a la vivienda. El IVA cero no significa que todas las propiedades vayan a bajar 19%, y una tasa de 5% sobre los arriendos tampoco garantiza una mayor rentabilidad si se calcula sobre ingresos brutos y no permite descontar los costos. Si el comprador sigue sin conseguir un crédito hipotecario y la oferta futura continúa restringida, podemos estimular las expectativas de compra sin resolver el problema estructural del mercado inmobiliario”, señala Luis Conejeros.
Incentivar las ventas de propiedades terminadas no equivale necesariamente a reducir de manera permanente el déficit habitacional.
Tarapacá: una región con un déficit persistente
De acuerdo con estimaciones del Ministerio de Vivienda y Urbanismo a partir del Censo 2024, el 14,9% de los hogares de Tarapacá presenta requerimientos asociados al déficit habitacional cuantitativo, uno de los porcentajes más altos del país.
En mayo de 2026, la Cámara Chilena de la Construcción de Tarapacá también manifestó preocupación por la caída de recursos del subsidio DS49. Los antecedentes difundidos por su presidenta regional, Pamela Arancibia Pastén, señalaron una reducción desde 1.072.072 UF en 2025 a 305.027 UF en 2026, cercana al 72%.
En Tarapacá conviven distintas necesidades: familias que requieren subsidios estatales, sectores medios que buscan financiamiento bancario y propietarios que enfrentan daños estructurales, como los ocasionados por socavones en Alto Hospicio. En Iquique, la disponibilidad de suelo, los costos de construcción y la expansión hacia nuevos sectores constituyen desafíos permanentes.
El IVA cero puede beneficiar a quienes tienen capacidad de compra, pero su alcance regional dependerá de cuántas viviendas elegibles existan, de sus precios y de las posibilidades crediticias de los interesados.
Compradores podrían esperar hasta diciembre
La proximidad de la exención puede incentivar que algunas familias posterguen sus decisiones hasta diciembre para evaluar posibles descuentos. Esa espera podría modificar temporalmente las compraventas, sin asegurar un aumento equivalente de operaciones financiadas.
Para concretar una venta deben coincidir una propiedad disponible, un precio accesible, el ahorro exigido y la aprobación del crédito. Si cualquiera de estos factores falla, la compraventa seguirá pendiente.
Además, el beneficio durará un año. Un repunte de las operaciones durante ese período no garantiza que aumente la construcción futura si persisten restricciones de suelo, permisos y financiamiento.
Impuesto de 5% a determinados arriendos
Desde el 1 de enero de 2027 comenzará a regir un régimen especial y opcional de impuesto único del 5% sobre ingresos brutos del arriendo de ciertas viviendas económicas acogidas al DFL2, sujeto a condiciones legales. Para personas naturales se considera, en particular, la tercera propiedad que cumpla los requisitos.
La normativa también incorpora una disposición transitoria para determinadas viviendas económicas nuevas de hasta 140 metros cuadrados adquiridas dentro del plazo legal.
La tasa no asegura mayor rentabilidad: se aplica a los ingresos brutos, sin descontar intereses hipotecarios, gastos comunes, administración, mantención o períodos sin arrendatarios. Por ejemplo, un arriendo de $500.000 mensuales implicaría un impuesto de $25.000 bajo ese régimen, con independencia de los gastos del propietario.
Antes de optar, cada inversionista debe evaluar su situación tributaria y las restricciones asociadas, incluida la relación con la devolución anticipada de IVA del artículo 27 bis.
Reactivación inmobiliaria: más allá de las ventas
El Gobierno busca movilizar un stock nacional cercano a 100 mil viviendas nuevas sin comprador, según antecedentes difundidos durante la presentación de la Ley de Reconstrucción. La recuperación de ventas podría mejorar la situación financiera de constructoras e inmobiliarias y, en determinadas condiciones, incentivar nuevos proyectos.
Pero iniciar obras exige evaluar demanda futura, disponibilidad de terrenos, permisos, costos de construcción, financiamiento empresarial y rentabilidad. En Tarapacá estos factores son especialmente relevantes por las dificultades para habilitar nuevos suelos urbanos.
La exención tributaria debería complementarse con una política que amplíe la oferta, mejore las condiciones de financiamiento y entregue alternativas a las familias que dependen de subsidios estatales.
El verdadero desafío: acceder a la casa propia
La eliminación transitoria del IVA abre una oportunidad para dinamizar el mercado inmobiliario, pero su impacto deberá medirse por los precios finales, la cantidad de compraventas financiadas y la capacidad de las familias para ingresar al mercado.
Además del precio, los interesados deberán comparar tasas, dividendos, seguros y gastos operacionales del crédito. Adquirir una vivienda compromete recursos durante años y requiere información transparente.
En Tarapacá, el déficit habitacional exige acciones de largo plazo, más suelo disponible, desarrollo de proyectos y mecanismos de financiamiento que respondan a la capacidad real de pago. El IVA cero es un instrumento complementario, no una solución única.
La verdadera prueba del beneficio no estará solamente en cuántas viviendas se vendan durante su vigencia, sino en cuántas familias logren acceder a una propiedad que antes estaba fuera de su alcance. Reducir un impuesto puede ayudar a dinamizar el mercado; resolver la crisis habitacional exige precios accesibles, financiamiento adecuado y oferta suficiente.
Etiquetas :
Noticias relacionadas
octubre 23, 2026
Nace SQM Group: una sola identidad para proyectar el liderazgo chileno en minerales esenciales para el futuro
La nueva marca corporativa reúne bajo una misma identidad a SQM, Novandino Litio y SQM Litio Internacional, consolidando la presencia
Leer más -->octubre 23, 2026
Certifican a 40 mentores en emprendimientos dinámicos
Programa Viraliza Formación “M+30 Tarapacá: Crea Mentores”, apoyado por Corfo y ejecutado por Inacap Sede Iquique, capacitó a emprendedores y
Leer más -->octubre 22, 2026
Fenómeno de El Niño golpea la pesca en Tarapacá y hunde las capturas durante 2026
ECONOMÍA | CRISIS PESQUERA EN TARAPACÁ El calentamiento del océano ha reducido la disponibilidad de anchoveta y amenaza la actividad
Leer más -->