

Iquique
Chile enfrentará 2027 con menos ahorros fiscales y mayor presión sobre las regiones: alerta por recortes y endeudamiento millonario
Autor
por diariolonginoPublicado
octubre 20, 2026Tiempo de lectura
REPORTAJE ESPECIAL | ECONOMÍA Y FINANZAS PÚBLICAS
Por Patricio Meza García
La Dipres proyecta una caída de US$ 2.095 millones en los activos del Estado y el Gobierno solicita autorización para endeudarse hasta por US$ 25 mil millones. Tarapacá advierte riesgos para la inversión pública.
La discusión de la Ley de Presupuestos 2027 entra en una etapa decisiva con una combinación que preocupa al Congreso y a los gobiernos regionales: reducción de los activos financieros del Tesoro Público, autorización de endeudamiento por hasta US$ 25 mil millones y recortes propuestos para distintas partidas. La controversia no se limita a un problema de balances. También alcanza a proyectos de vivienda, seguridad, infraestructura y empleo, especialmente en regiones que mantienen importantes necesidades de inversión.
Según los antecedentes presentados por la Dirección de Presupuestos (Dipres) ante la Primera Subcomisión Especial Mixta de Presupuestos, los activos financieros del Tesoro Público llegarían a US$ 16.862 millones en 2027, equivalentes a 3,9% del Producto Interno Bruto (PIB). Para el cierre de 2026 se proyectan US$ 18.957 millones, correspondientes al 4,7% del PIB. La diferencia alcanza US$ 2.095 millones, aproximadamente un 11% menos en términos nominales y 0,8 puntos porcentuales menos en relación con el tamaño de la economía.
El Gobierno del Presidente José Antonio Kast solicitó, además, una autorización máxima de endeudamiento de US$ 25 mil millones para el próximo año. Es importante precisar que ese techo no significa que la totalidad se convierta en deuda neta adicional: parte del financiamiento puede destinarse a renovar obligaciones que vencen. El ministro de Hacienda, Jorge Quiroz, ha vinculado estas necesidades al pago de compromisos previos, el financiamiento del déficit y otras operaciones fiscales.
El debate, por tanto, debe distinguir entre nuevas obligaciones, refinanciamiento y gasto efectivo. Pero también debe responder cómo se mantendrá la inversión territorial mientras el Estado intenta recuperar el equilibrio de sus cuentas.
MENOS ACTIVOS Y UNA CAJA FISCAL MÁS ESTRECHA
Los activos financieros del Estado no constituyen una sola cuenta de libre disposición. Incluyen instrumentos con objetivos diferenciados, como el Fondo de Estabilización Económica y Social (FEES), el Fondo de Reserva de Pensiones (FRP) y otros activos del Tesoro Público, entre ellos disponibilidades de caja. El FEES funciona como respaldo ante caídas de ingresos y contingencias fiscales; el FRP está vinculado al financiamiento de determinadas obligaciones previsionales.
Las estimaciones incorporadas en el debate presupuestario sitúan el saldo conjunto de los fondos soberanos en unos US$ 14.699 millones al cierre de 2027, frente a US$ 14.673 millones previstos para 2026. Aunque se trata de un aumento nominal pequeño, su participación en el PIB se reduciría desde 3,6% a 3,4%. El FRP concentraría alrededor de US$ 10.730 millones y el FEES aproximadamente US$ 3.968 millones. Para el fondo previsional se considera un retiro cercano a US$ 299 millones y para el FEES no se prevén retiros durante 2027.
Más pronunciada sería la caída de los denominados Otros Activos del Tesoro Público. Pasarían de US$ 3.617 millones este año a unos US$ 1.465 millones el siguiente: una disminución cercana al 59,4%. Su peso relativo bajaría de 0,9% a 0,3% del PIB. La Dipres ha explicado que parte relevante de ese movimiento responde al uso de recursos de caja para obligaciones de deuda por aproximadamente US$ 2.200 millones.
Pagar vencimientos con recursos disponibles es una operación financiera legítima, pero reduce liquidez. La diferencia es relevante: menores activos no demuestran por sí solos una insolvencia del Estado; sí obligan a administrar con mayor prudencia los flujos y a prever qué ocurriría si el crecimiento o la recaudación fueran inferiores a los esperados. La pregunta fundamental es cómo recomponer los márgenes de ahorro sin trasladar indiscriminadamente los costos de ese proceso a los servicios y territorios.
En el debate económico se ha citado como referencia un nivel de fondos soberanos de entre 5% y 7% del PIB a mediano plazo, por encima de los porcentajes estimados para Chile. Aquella comparación no constituye por sí misma un diagnóstico de crisis, pero ayuda a dimensionar el esfuerzo requerido para reconstruir reservas. Un país con ahorros limitados se vuelve más dependiente de sus ingresos corrientes y del acceso al crédito cuando enfrenta emergencias, ciclos de precios internacionales desfavorables o catástrofes naturales. En consecuencia, el horizonte de ahorro debe ser tan transparente como las metas de déficit.
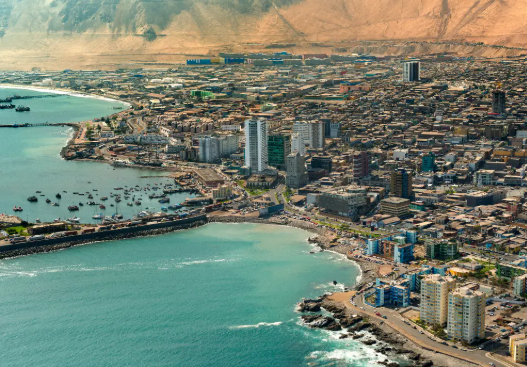
EL AJUSTE EN LAS REGIONES Y LA ALERTA EN TARAPACÁ
Para los Gobiernos Regionales, el debate tiene una consecuencia tangible. Sus autoridades han advertido que el proyecto contempla una reducción superior a $270 mil millones para el conjunto de los GORE del país. Ese monto es nacional, no una rebaja atribuible exclusivamente a Tarapacá, pero las inquietudes locales se han hecho sentir ante Hacienda y la Subsecretaría de Desarrollo Regional.
El gobernador José Miguel Carvajal cuestionó los criterios de distribución de recursos y pidió considerar las necesidades específicas de las zonas extremas. En la reunión sostenida el 5 de octubre con autoridades de Hacienda, advirtió que una contracción de la inversión podría tener consecuencias para el empleo, la seguridad y la ejecución de obras prioritarias.
La preocupación quedó expresada nuevamente el 8 de octubre ante la Cuarta Subcomisión Especial Mixta de Presupuestos. Según expuso la autoridad, Tarapacá cuenta con una cartera de proyectos cercana a $111 mil millones y 144 iniciativas asociadas al Plan de Desarrollo de Zonas Extremas. Carvajal subrayó, además, que el Gobierno Regional registró una ejecución presupuestaria de 99,2% durante 2025, antecedente utilizado para cuestionar mecanismos de asignación basados en incentivos de ejecución.
Las cifras de inversión no son abstracciones administrativas. Financian obras y servicios que demandan trabajadores, proveedores, transporte y empresas regionales. Cuando se posterga un proyecto, la población espera más tiempo por sus beneficios y la economía local puede perder actividad. No obstante, esto tampoco exime a los gobiernos regionales de justificar prioridades, fortalecer controles y demostrar resultados verificables en cada peso comprometido.
VIVIENDA, SOCAVONES Y SEGURIDAD: LOS RIESGOS CONCRETOS
En Alto Hospicio, una de las advertencias se relaciona con las obras para enfrentar socavones. El gobernador planteó que determinadas modificaciones presupuestarias podrían postergarlas hasta seis meses. Dada la importancia de la prevención frente a riesgos del terreno y a los efectos de episodios meteorológicos, un retraso requiere ser evaluado no solo por su ahorro inicial, sino también por los costos y las condiciones de seguridad asociados.
En vivienda, Carvajal alertó sobre una propuesta de reducción superior al 64% en recursos del programa DS49 del Servicio de Vivienda y Urbanización, que, según su exposición, podría comprometer proyectos como Los Verdes y Pampa Sur. La cifra corresponde a una advertencia sobre la propuesta en discusión, no a una reducción final aprobada por el Congreso.
La autoridad también destacó que aportes regionales han permitido incorporar 20 funcionarios para fortalecer el trabajo de la Fiscalía de Tarapacá en persecución penal. Desde esa perspectiva, disminuir fondos sin examinar convenios y compromisos previos podría afectar intervenciones consideradas prioritarias en materia de seguridad.
Las necesidades se extienden al conjunto del norte grande. Tarapacá, Antofagasta y Arica y Parinacota afrontan desafíos de conectividad, salud, infraestructura logística, seguridad fronteriza y expansión urbana. Sus distancias, condiciones geográficas y costos operativos hacen que una misma fórmula presupuestaria produzca impactos desiguales. La responsabilidad fiscal es indispensable, pero para ser territorialmente equilibrada necesita incorporar esas diferencias.
Para una comuna como Alto Hospicio, la presión sobre las redes de servicios y la necesidad de infraestructura segura obligan a priorizar las intervenciones por su efecto social y preventivo. Los proyectos de vivienda requieren continuidad entre diseño, aprobación, contratación y construcción; una interrupción financiera en cualquiera de esas etapas puede repercutir sobre los plazos comprometidos. Del mismo modo, los problemas de terreno y movilidad exigen planificación que no dependa solamente de respuestas de emergencia. La evaluación presupuestaria debería incluir los impactos que tendría no ejecutar oportunamente estas iniciativas.
LAS METAS DEL EJECUTIVO Y EL COSTO DEL ENDEUDAMIENTO
La propuesta del Ejecutivo pretende contener el gasto y encauzar gradualmente las cuentas públicas. Según las cifras consignadas en el Informe de Finanzas Públicas del tercer trimestre de 2026, la Dipres proyecta para 2027 un crecimiento real del PIB de 3,3%, ingresos efectivos por $84.424.236 millones y gasto del Gobierno Central Presupuestario por $91.175.816 millones, equivalente a un aumento real de 1,5% frente a la ejecución estimada de 2026.
El informe considera un déficit efectivo y estructural de 1,8% del PIB y una deuda bruta del Gobierno Central que llegaría a 42,5% del producto. El director de Presupuestos, José Pablo Gómez Meza, ha señalado que el objetivo es avanzar hacia un déficit estructural de 1,5% para 2030. En la propuesta gubernamental figuran como prioridades seguridad, reconstrucción, empleo, crecimiento, niñez y protección de beneficios sociales.
Estas metas dependen de supuestos económicos que todavía deben cumplirse. Un desempeño inferior al previsto en actividad, inversión o ingresos tributarios obligaría a revisar decisiones de financiamiento. También será necesario transparentar la base de comparación de la expansión del gasto, porque no arroja el mismo resultado contrastar el presupuesto aprobado, el vigente o la ejecución efectiva estimada.
En cuanto al endeudamiento, su sostenibilidad requiere conocer qué parte se destinará a refinanciar vencimientos, cuánto aumentará la deuda neta y qué compromisos futuros de intereses y amortización generará. Un techo elevado, por sí solo, no prueba un deterioro equivalente de las finanzas; pero sí justifica un examen parlamentario detallado cuando simultáneamente disminuyen los activos disponibles.
UNA DISCUSIÓN QUE DEBE MIRAR MÁS ALLÁ DE SANTIAGO
Las subcomisiones parlamentarias tienen como referencia el viernes 23 de octubre para despachar las partidas hacia la siguiente fase de tramitación. Hasta que la Ley de Presupuestos 2027 sea aprobada, las asignaciones y eventuales ajustes continúan sujetos a negociación. Para las regiones, lo esencial será conocer qué proyectos mantendrán financiamiento, cuáles enfrentarán retrasos y qué criterios se utilizarán para resolver las diferencias.
El Congreso debe exigir información comparable, estimaciones de impacto y trazabilidad de los compromisos. Debe quedar claro si un recorte elimina un gasto prescindible, posterga una inversión útil o arriesga una prestación fundamental. El Gobierno, a su vez, tiene la responsabilidad de explicar cómo fortalecerá los ahorros del Estado sin debilitar capacidades públicas cuya recuperación podría costar más a futuro.
La discusión también exige responsabilidad a las autoridades regionales. Mantener una obra solo por estar anunciada no puede sustituir su evaluación técnica; del mismo modo, reducir recursos por una regla general no reemplaza un análisis de urgencia, retorno social y riesgos. El equilibrio requiere proyectos bien formulados, calendarios realistas y controles efectivos, junto con recursos distribuidos de manera transparente.
Desde una mirada editorial, la disciplina fiscal no debería confundirse con recortar por recortar. Un gasto innecesario merece revisión, pero una obra de prevención o una iniciativa habitacional puede evitar costos mayores, generar empleo y mejorar la vida de miles de personas. El costo de una postergación no siempre aparece en el balance del mismo año: puede surgir después como deterioro, inseguridad o encarecimiento de la solución.
Chile necesita reservas sólidas y una trayectoria responsable de endeudamiento. También necesita que el desarrollo de las regiones no quede subordinado a decisiones tomadas sin considerar sus particularidades. Los US$ 2.095 millones menos en activos financieros proyectados para 2027 y la autorización de deuda solicitada obligan a un debate serio, sin alarmismos ni complacencia. La pregunta decisiva no será únicamente cuánto se ahorrará el Fisco, sino qué dejará de realizarse y quién asumirá las consecuencias.
El verdadero desafío del Presupuesto 2027 será ordenar las cuentas públicas sin convertir a las regiones en la variable de ajuste. La estabilidad fiscal gana sentido cuando permite sostener servicios, proteger inversiones necesarias y asegurar oportunidades de desarrollo para todos los territorios del país.
La mirada territorial también obliga a reconocer la contribución productiva del norte. La actividad minera, el movimiento portuario, el comercio y los servicios logísticos conectan a Chile con mercados internacionales y generan requerimientos permanentes de caminos, servicios urbanos y conectividad. Una estrategia económica que aspire a crecer necesita atender esas condiciones habilitantes. Por ello, la asignación de inversión pública no debería enfrentar artificialmente a las regiones con la responsabilidad fiscal, sino evaluar dónde cada proyecto produce beneficios duraderos y cómo asegurar su ejecución responsable. La austeridad puede coexistir con inversiones bien seleccionadas, siempre que se expliciten sus costos, resultados esperados y fuentes de financiamiento.
Fuentes: Dirección de Presupuestos, Informe de Finanzas Públicas del tercer trimestre de 2026, proyecto de Ley de Presupuestos 2027 y antecedentes del Gobierno Regional de Tarapacá de octubre de 2026. Las cifras de 2027 corresponden a proyecciones y propuestas sujetas a tramitación.
Etiquetas :
Noticias relacionadas
octubre 20, 2026
Gobernador Carvajal cuestiona la rigidez del ministro Quiroz frente al recorte de $250 mil millones a las regiones
La autoridad de Tarapacá cuestionó al ministro Jorge Quiroz durante la discusión del Presupuesto 2027, advirtiendo que la reducción de
Leer más -->octubre 20, 2026
Encuentran cuerpo sin vida en Ruta A-506 de Iquique: PDI investiga circunstancias del fallecimiento
La Fiscalía de Iquique instruyó diligencias a la Brigada de Homicidios de la PDI para esclarecer las circunstancias del hallazgo.
Leer más -->